Der Analysefehler aus K06 ist der Anfangspunkt einer neuen Dynamik.
Sei x(t) eine Referenztrajektorie und x′(t) eine zweite Modelltrajektorie mit geringfügig verändertem Start. Ihre Differenz
ist eine Zustandsraumstörung. In der realen Wettervorhersage ist der wahre Atmosphärenzustand unbekannt; man beobachtet daher nicht den exakten aktuellen Fehlervektor. Datenassimilation liefert stattdessen eine Schätzung seiner Statistik. K07 fragt, wie solche kleinen Unsicherheiten unter der Modellabbildung wachsen können.
Wichtig: Fehlerwachstum ist nicht dasselbe wie ein Bias. Ein Bias ist ein systematischer mittlerer Fehler; chaotische Sensitivität kann dagegen auch bei unverzerrten Anfangsstörungen zu stark zunehmender Streuung führen.
Für hinreichend kleine Störungen beschreibt der Tangentenoperator die lokale Verstärkung.
Schreibt man die nichtlineare Modellabbildung vom Start bis zur Zeit t als Mt,t₀, dann gilt für kleine δx₀ lokal
Der linearisierte Operator L kann verschiedene Richtungen unterschiedlich stark strecken, drehen oder kontrahieren. Deshalb sind zwei gleich große Anfangsfehler nicht prognostisch gleichwertig. Die Wachstumsrate ist strömungsabhängig: sie hängt davon ab, an welchem Punkt der aktuellen Trajektorie die Störung startet.
Das ist die mathematische Brücke von K06 zu K08. Die Analysefehlerkovarianz enthält viele mögliche δx₀-Richtungen; Ensembles werden daraus mehrere plausible Anfangszustände sampeln und gemeinsam integrieren.
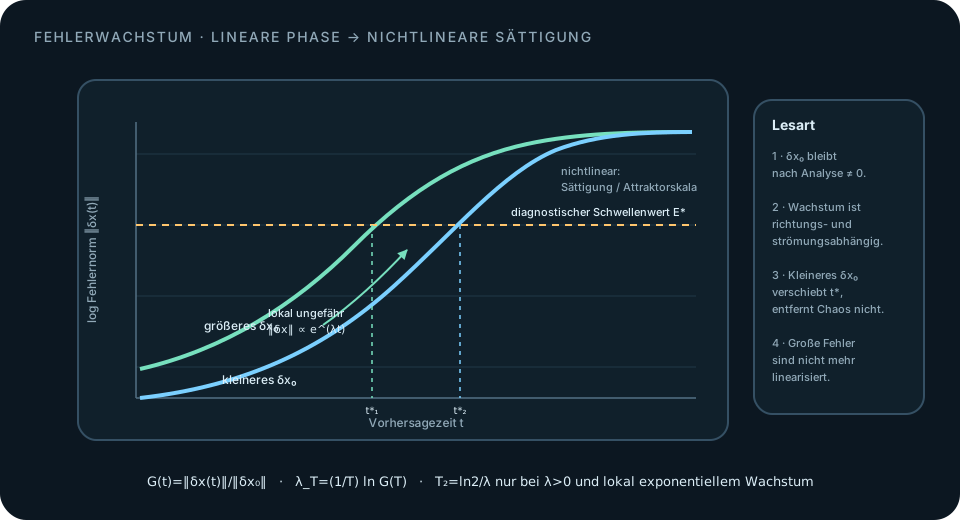
Exponentielles Wachstum ist eine lokale Näherung, kein ewiges Gesetz.
Für eine gewählte Norm lässt sich ein endlicher Wachstumsfaktor definieren:
Ist λT>0, kann man für eine annähernd exponentielle Phase eine Verdopplungszeit T₂≈ln2/λ angeben. Ein über ein langes Intervall berechnetes λT ist jedoch nicht automatisch der größte asymptotische Lyapunov-Exponent: endliche Amplituden, nichtlineare Sättigung und wechselnde lokale Stabilität beeinflussen den Wert.
Chaotisch heißt: deterministische Regeln, aber empfindliche Abhängigkeit vom Anfangszustand.
Ein chaotisches System kann vollständig deterministisch sein. Bei positiver mittlerer Störungsverstärkung verlieren zwei nahe Zustände dennoch mit zunehmender Zeit ihre punktweise Nähe. Damit ist die langfristige Trajektorie nicht beliebig genau rekonstruierbar, solange der Anfangszustand nur endlich genau bekannt ist.
Das klassische Lorenz‑63-System ist ein stark reduziertes Konvektionsmodell und kein Wettervorhersagemodell. Es eignet sich aber als Dynamik-Analogon, weil drei gekoppelte nichtlineare Differentialgleichungen bereits sensitive Anfangswertabhängigkeit zeigen:
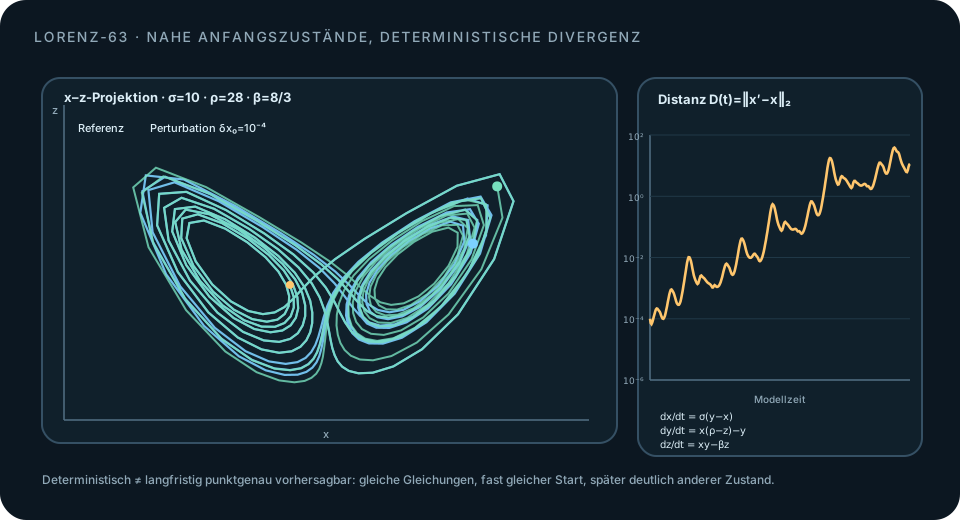
Nahe Lorenz‑63-Trajektorien integrieren und ihre Trennung direkt messen.
Das Labor integriert zwei Trajektorien mit identischem RK4-Zeitschritt. Nach einer gemeinsamen Spin-up-Phase wird nur x um δ₀ perturbiert. Die Diagnose D(t)=‖x′−x‖₂ wird logarithmisch dargestellt. D* ist ausschließlich ein einstellbarer Lehr-Schwellenwert; seine Überschreitung ist kein meteorologischer Skill-Score.
Die gleiche Anfangsfehlergröße kann je nach Regime und Startphase anders wachsen.
Im Lorenz-System verlieren die beiden nichttrivialen Gleichgewichte bei den hier festen σ=10 und β=8/3 ihre lineare Stabilität bei
Unterhalb dieser Schwelle tendieren kleine Störungen nach Transienten typischerweise zu stabilen Gleichgewichten. Oberhalb sind diese Gleichgewichte instabil; komplexe und in Bereichen chaotische Dynamik wird möglich. ρ>ρH allein ist aber kein allgemeiner Chaosbeweis für jeden Parameterwert und jedes endliche Zeitfenster. Genau deshalb berichtet das Lab die tatsächlich integrierte Trennung statt nur ein Parameteretikett.
Wenn die Störung groß wird, endet die lineare Fehlerrechnung.
Die Tangentenapproximation setzt voraus, dass δx klein genug ist. Sobald die beiden Trajektorien weit auseinanderliegen, sind sie unterschiedlichen lokalen Strukturen des Zustandsraums ausgesetzt. Die Fehlernorm kann dann nicht unbegrenzt exponentiell wachsen; in einem begrenzten Attraktor nähert sich ihre typische Größe einer durch die Dynamik gesetzten Skala.
Darum darf eine Verdopplungszeit aus der frühen Wachstumsphase nicht beliebig weit extrapoliert werden. Umgekehrt ist ein scheinbar kleiner Netto-Exponent über ein sehr langes Fenster nicht automatisch „hohe Vorhersagbarkeit“ — die Trajektorien können bereits weitgehend dekorreliert und gesättigt sein.
Reale Prognosefehler entstehen aus Anfangszustand, Modellformulierung und ungelösten Skalen zugleich.
Im NWP-System überlagern sich mindestens vier Beiträge: Anfangszustandsfehler aus unvollständiger Beobachtung und Assimilation, Modellfehler aus approximierter Physik, Diskretisierungsfehler aus Gitter und Numerik sowie Repräsentationsfehler durch nicht aufgelöste Prozesse. Diese Beiträge koppeln nichtlinear.
Predictability besitzt deshalb keinen einzigen universellen Horizont. Er hängt von Variable, Raumskala, Wetterlage, Region, Qualitätsmaß und akzeptierter Fehlerschwelle ab. Konvektive Details können wesentlich schneller unvorhersagbar werden als großskalige Zirkulationsmerkmale; kleine Skalen können zudem Fehlerenergie auf größere Skalen übertragen.
K04 und K07 behandeln zwei fundamental verschiedene Arten des Auseinanderlaufens.
Eine numerisch instabile Diskretisierung erzeugt künstliches Wachstum, etwa bei Verletzung einer CFL-Bedingung. Dieses Wachstum ist ein Fehler des numerischen Verfahrens und soll durch geeignete Auflösung, Zeitschrittwahl oder Verfahren verhindert werden.
Dynamische Instabilität dagegen gehört zur modellierten nichtlinearen Physik. Auch ein konvergentes, stabil integriertes System kann nahe Anfangszustände auseinanderführen. In einem Qualitätsmodell versucht man numerische Instabilität zu vermeiden, während man die reale dynamische Sensitivität korrekt abbilden muss.
Vorhersagbarkeit ist eine Eigenschaft von Anfangsunsicherheit × Dynamik × Bewertungsmaß.
Auch die beste Analyse besitzt verbleibende Anfangszustandsunsicherheit.
Kleine Störungen werden richtungs- und strömungsabhängig verstärkt oder gedämpft.
Endliche Wachstumsraten beschreiben ein Zeitfenster, nicht automatisch einen universellen Lyapunov-Exponent.
Deterministische Regeln können sensitive Anfangswertabhängigkeit und endliche Punktvorhersagbarkeit erzeugen.
Große Fehler verlassen das lineare Regime; exponentielle Extrapolation endet.
K08 ersetzt die einzelne Starttrajektorie durch ein Ensemble plausibler Anfangs- und Modellzustände.
Cross-References
Wie wird die durch K06 und K07 motivierte Unsicherheit nicht durch eine einzelne Trajektorie, sondern durch eine Verteilung vieler plausibler Prognosen beschrieben?